Big Brother si reinventarea asigurarilor
auto
Sunt soferii tineri predispusi sa faca accidente? Statisticile spun
ca da. Pe de alta parte, a generaliza afirmatia ca toti soferii tineri
conduc prost este injust. Acelasi rationament se poate aplica si
in cazul soferilor "cu experienta", care, cel putin in teorie, sunt
mai atenti la volan. De altfel, realitatea ne demonstreaza ca fiecare
sofer are propriul stil, indiferent de varsta, domiciliu, studii
sau de masina pe care o conduce.
Pana de curand, asiguratorii nu puteau face mai mult decat "a lipi
o eticheta" pe fruntea fiecarui client, in functie de categoria in
care se incadra in urma unor calcule actuariale, de altfel corecte.
Totusi, din punct de vedere al clientilor, a fi bagat in aceeasi
oala cu altii nu doare atat de tare decat cand vezi ca te costa asigurarea
auto de cateva ori mai mult ca pe altcineva, pentru simplul fapt
ca esti prea tanar sau pentru ca locuiesti intr-o zona mai riscanta.
Intre timp, avansul tehnologic din ultimii ani, dezvoltarea fara
precedent a dispozitivelor de comunicatii mobile, conectate la sistemele
GPS, au adus insa si o posibila rezolvare a aceastei dileme. Fie
ca sunt numite cutii negre sau sisteme telematice, aceste tehnologii
montate pe vehicule pot deveni cea mai echitabila metoda de tarifare
folosita vreodata pe Casco, dar mai ales pe RCA, deoarece calculeaza
prima in functie de comportamentul la volan, distantele parcurse
sau de traseele utilizate.
Asadar, produsele de asigurare bazate pe telemetrie au inceput sa
isi faca loc, treptat, atat in portofoliile asiguratorilor, cat si
in preferintele clientilor. In tari cu o istorie destul de indelungata
in asigurari, precum Marea Britanie, Spania, Italia sau Germania
se utilizeaza deja produse de tip "usage-based insurance". Mai mult
decat atat, un ajutor in acest sens vine si din partea producatorilor
auto care au inceput sa monteze inca din fabrici astfel de sisteme
pe masini, destinate in principal calculului mai corect al primelor
de asigurare.
Pe de alta parte, desi se arata tot mai deschisi catre metodele de
tarifare bazate pe analiza comportamentului la volan, soferii trebuie
sa se lase convinsi ca aceasta varianta ii ajuta sa economiseasca
bani pe termen lung. Singurele obstacole, de altfel, sunt temerile
lor
legate de invadarea intimitatii sau de a fi urmariti, insa, in baza
aceleiasi gandiri, pot la fel de bine sa se fereasca si de indispensabilul
telefon mobil.
mihai.cracea@mxp.ro
|
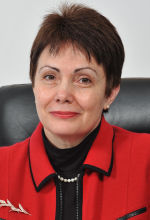
RAIFFEISEN Banca pentru Locuinte are peste 185.000 de clienti.
In Romania, rata de penetrare este de aproximativ 2%, dar potentialul
produsului de economisire-creditare este foarte mare, din ce in
ce mai multi romani sunt interesati de produsele oferite de bancile
pentru locuinte. La nivelul Asociatiei Bancilor pentru Domeniul
Locativ intentionam, pe termen mediu, sa atingem rata de penetrare
de 10%, adica un contract la fiecare 10 romani, ceea ce inseamna
aproape 2 milioane de clienti.
Aurelia CIONGA
Presedinte, RAIFFEISEN Banca pentru Locuinte
|
 XPRIMM:
RAIFFEISEN Banca pentru Locuinte a fost prima institutie bancara
care a introdus in Romania conceptul de economisire-creditare. In
ce consta, mai exact, acest produs si cum contribuie la imbunatatirea
conditiilor de locuit ale romanilor?
Aurelia CIONGA: Produsul este destinat sa permita cetatenilor sa
finanteze in conditii sustenabile nevoile locative. Fiecare dintre
noi are nevoie, regulat, sa faca lucrari de intretinere in casa sau,
dimpotriva, sa cumpere o casa noua, pentru ca familia s-a marit,
sau sa achizitioneze o casa pentru copii. Produsul functioneaza foarte
simplu: clientul economiseste o perioada de timp, in medie de 3 -
5 ani, dupa care poate solicita un credit in lei cu dobada fixa,
foarte avantajoasa. Pentru economiile realizate intr-un an, clientii
bancilor pentru locuinte beneficiaza de prima de stat de 25%, in
limita a 250 de euro pe an, plus dobanda oferita de banca. Dupa finalizarea
perioadei de economisire, clientul poate solicita un credit in lei
cu dobanda fixa, de doar 4,5% sau 6%, in functie de tariful ales
de client.
XPRIMM: Pentru ce ar veni un client sa semneze un contract cu RAIFFEISEN
Banca pentru Locuinte? Va rugam sa ne prezentati pe scurt care sunt
atuurile produsului de economisire-creditare.
A.C.: Produsul de economisire-creditare este simplu, sigur si, din
punct de vedere financiar, foarte avantajos. In primul rand, este
simplu pentru ca ratele pe care clientul le plateste in perioada
de economisire sunt egale cu cele pe care le va plati in perioada
de creditare. De asemenea, este sigur pentru ca reprezinta un produs
in lei cu dobanda fixa: clientul stie de la bun inceput cat il costa
in fiecare luna, iar aceasta inseamna ca nu isi asuma nici riscul
de dobanda si nici riscul de rata de schimb. In al treilea rand,
este avantajos din punct de vedere financiar, deoarece in faza de
economisire exista avantajul dobanzii pe care o da banca, precum
si al primei de stat. In plus, creditul este in lei si are dobanzi
fixe extrem de avantajoase care pornesc de la 4,5%.
Continuare
|
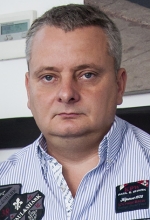
Relatia asigurator-service a devenit din ce in ce mai tensionata
in ultima vreme. Probabil asa este natura lucrurilor: contextul
economic dificil provoaca tensiuni tot mai accentuate intre parteneri.
Faptul ca numarul de reclamatii inregistrate la ASF a crescut semnificativ
in contextul scaderii masive a numarului de dosare de dauna reprezinta
o realitate ingrijoratoare care exprima, fara indoiala, gradul
de satisfactie in scadere al asiguratilor romani.
Florin PANDELE
Director General, AUTOCAR Service
|
 XPRIMM:
Cum a evoluat relatia asigurator-service in acest an si ce credeti
ca ar trebui schimbat din punct de vedere al legislatiei incat
sa vina in sprijinul consumatorului roman de asigurari?
Florin PANDELE: Relatia asigurator-service a devenit din ce in
ce mai tensionata in ultima vreme. Probabil asa este natura lucrurilor:
contextul economic dificil provoaca tensiuni tot mai accentuate intre
parteneri. Faptul ca numarul de reclamatii inregistrate la ASF a
crescut semnificativ in contextul scaderii masive a numarului de
dosare de dauna reprezinta o realitate ingrijoratoare care exprima,
fara indoiala, gradul de satisfactie in scadere al asiguratilor romani.
Din punct de vedere legislativ, intreaga societate romaneasca asteapta
masuri importante care intarzie sa apara. Probabil ca cea mai necesara
schimbare ar trebui sa fie cea legata de externalizarea sistemului
de constatare si evaluare a daunelor. In felul acesta nu se mai poate
continua.
Asiguratii romani se afla sub "dictatura inspectorilor de daune" care
stabilesc in mod explicit service-ul unde se repara masina asiguratului/pagubitului,
solutia tehnica adecvata si costul reparatiei. Aceasta formula de
inspector de daune "procuror - judecator" apartine unei
epoci incheiate si nu este viabila intr-o tara cu pretentii europene
la care ar trebui sa se ralieze si firmele de asigurari.
O astfel de masura ar imbunatati semnificativ perceptia asiguratului
roman despre sistemul de asigurari, iar dificultatile prin care trece
asiguratul/pagubitul roman in caz de accident nu ar mai atinge cote
inimaginabile de neincredere si frustrare cauzate de modul defectuos
de constatare si evaluare a daunelor.
Continuare
|
Clasa RCA - singura care poate ajuta piata de asigurari sa nu bifeze
un nou an de scadere
Dupa mai multi ani succesivi de scaderi, asigurarile din Romania
au marcat prima crestere usoara, de 3,16 procente dupa primele sase
luni, pana la un total de 4,26 mld. lei, aratau datele oficiale publicate
de Autoritatea de Supraveghere Financiara.
De altfel, perioada ianuarie-iunie 2013 a fost cel mai bun prim semestru
din ultimii trei ani, insa nivelul primelor subscrise in primele
6 luni ale anului este inca mai scazut cu aproximativ 8% fata de
perioada similara a anului 2008, cand rezultatul total a fost de
4,63 mld. lei.
Intr-un context economic deloc favorabil, fara niciun alt domeniu
care sa dea "o mana de ajutor", cresterea din primul trimestru
marcheaza doar ca piata si-a atins potentialul de scadere.
Continuare
mihai.cracea@mxp.ro
|
NOUA Revista
PRIMM
Asigurari & Pensii

|
Revista
INSURANCE Profile
|
Presedinte: Sergiu
COSTACHE CEO: Adriana
PANCIU
Managing Partner: Alexandru
D. CIUNCAN
Development Director: Mihaela
CIRCU
Director Editorial: Daniela
GHETU
Redactor Sef: Mihai
CRACEA
Senior Editori: Oleg
DORONCEANU, Vlad
BOLDIJAR
Editori: Oana
RADU, Olesea ADONEV, Adina
TUDOR, Alina CIOBANU
Accounts Manager: Georgiana
OPREA
IT Department: Octavian
GRIGOR, Dorin PALADE, Cosmin ARMASESCU
e-mail: media@mxp.ro
PRELUAREA INFORMATIILOR
Informatiile continute in prezentul Buletin Informativ de Asigurari
sunt proprietatea exclusiva a SC Media XPRIMM SRL, insa oricare
dintre ele pot fi preluate complet sau partial cu conditia expresa
a publicarii lor impreuna cu mentiunea "Conform portalului
specializat www.1asig.ro".
ACURATETEA INFORMATIILOR
Cu toate ca SC Media XPRIMM SRL a depus toate eforturile posibile
pentru a asigura acuratetea informatiilor publicate in prezentul
Buletin Informativ de Asigurari, este posibila aparitia unor erori
sau omisiuni.
RASPUNDEREA EDITORULUI
Nici SC Media XPRIMM SRL si nici angajatii sai nu pot fi considerati
raspunzatori, sub nici o forma, pentru urmarile unor erori sau
omisiuni aparute in forma si/sau continutul prezentului Buletin
Informativ de Asigurari si nici pentru opiniile, sugestiile sau
punctele de vedere formulate in cadrul lui sau pentru urmarile
sau consecintele actiunilor sau deciziilor luate de terti pe baza
acestora sau a continutului lui. Redactia isi declina raspunderea
pentru autenticitatea sau acuratetea informatiilor preluate din
terte surse. Pentru toate materialele unde sunt specificate sursele
de informare responsabilitatea revine in totalitate acestora. Raspunderea
pentru celelalte materiale publicate revine autorului sau sursei
de informare specificate. Redactia isi rezerva dreptul de a prezenta
in maniera proprie datele si informatiile difuzate. Titlurile apartin,
daca nu se specifica altfel, redactiei.
POLITICA ANTI-SPAM
Acest mesaj, avand mentionate datele noastre de identificare si
instructiunile de dezabonare, nu poate fi catalogat ca mesaj nesolicitat
(spam). Daca el ajunge totusi la Dumneavoastra si nu doriti sa
mai primiti alte mesaje cu un continut similar, este suficient
sa ne trimiteti un e-mail, mentionand "Unsubscribe" sau "Dezabonare" in
campul "Subject" sau "Subiect". Dezabonarea
poate fi facuta on-line la adresa www.1asig.ro.
Copyright©2013
Media
XPRIMM |
|
| PRODUSUL
SAPTAMANII |
OMNIA
Vital de la GRAWE Romania
GRAWE Romania anunta lansarea unui nou produs, OMNIA Vital, o asigurare
de viata cu acumulare de capital si acoperire pentru diagnosticarea
cu una dintre cele 20 afectiuni medicale grave. In cadrul acestei
polite, copiii persoanei asigurate beneficiaza de protectie automat
si gratuit, iar beneficiile pentru asiguratul adult raman neschimbate
si dupa plata despagubirii pentru copil. Asigurarii principale ii
pot fi atasate doua pachete suplimentare, respectiv spitalizare si
interventii chirurgicale din orice cauza. |
| XPRIMM INSURANCE REPORT |
|

Cel mai cuprinzator raport de analiza pentru 32 de piete de asigurare
din ECE, SEE si CSI.
Download
|
| RECOMANDARI |
Companii de asigurari generale
|
|