Sunt sanctiunile de nonconformitate GDPR asigurabile?
Conformitatea cu regulamentul UE privind protectia generala a datelor (GDPR), in vigoare de la 25 mai 2018, este in prezent una dintre cele mai mari provocari pentru multe organizatii. Chiar si in absenta unui incident privind securitatea datelor cu caracter personal, companiile se pot confrunta cu amenzi si sanctiuni primite in urma unor controale de conformitate. In plus, companiile care opereaza global, inclusiv in tari UE, pot intampina situatii care intereseaza mai multe jurisdictii cu legislatie diferita. Cat de mult pot ajuta asigurarile in gestionarea unor astfel de riscuri operationale?
Pe masura ce evolutia tehnologica a permis companiilor sa colecteze si sa gestioneze volume imense de informatii despre clientii lor, existenti sau potentiali, datele cu caracter personal au devenit o clasa noua de active, foarte importanta pentru multe companii. In paralel, GDPR nu numai ca se refera la o problematica mai extinsa si contine prevederi mai dure decat reglementarile anterioare in materie, dar acorda autoritatilor de reglementare si control puteri sporite. Pe scurt, desi normele de protectie a datelor existau si inainte de GDPR, sanctiunile financiare pentru incalcarea normelor de securitate a datelor aveau valori considerabil mai mici, iar actiunile de control erau rare.
Brokerul international AON si firma de avocatura DLA Piper au lansat impreuna un raport intitulat "The price of data security - A guide to the insurability of GDPR fines across Europe". "Sanctiunile GDPR pot ajunge pana la 20 de milioane de euro sau pana la 4% din cifra de afaceri globala anuala a unui grup, daca aceasta valoare este mai mare", subliniaza paginile introductive ale raportului, adaugand ca "amploarea acestor amenzi a nascut ingrijorare in Consiliile de Administratie ale companiilor".
Acestea fiind spuse, acoperirea prin asigurare pentru riscurile financiare legate de GDPR ar fi mai mult decat interesanta si de dorit pentru organizatii. Politele clasice de asigurare cyber - subliniaza raportul - acopera sanctiuni numai atunci cand acestea sunt "asigurabile prin lege" si stipuleaza ca posibilitatea cuprinderii in asigurare a amenzilor sau penalitatilor se determina potrivit "legislatiei oricareia dintre jurisdictiile interesate, care favorizeaza cel mai mult acoperirea acestor amenzi sau sanctiuni".
Raportul AON si DLA Piper prezinta o imagine de ansamblu asupra tarilor europene din perspectiva posibilitatii de cuprindere in asigurare si a duritatii reglementarilor privind protectia datelor, precum si o serie de studii de caz care dezvaluie complexitatea pe care scenariile daunelor cibernetice internationale le-ar putea atinge.
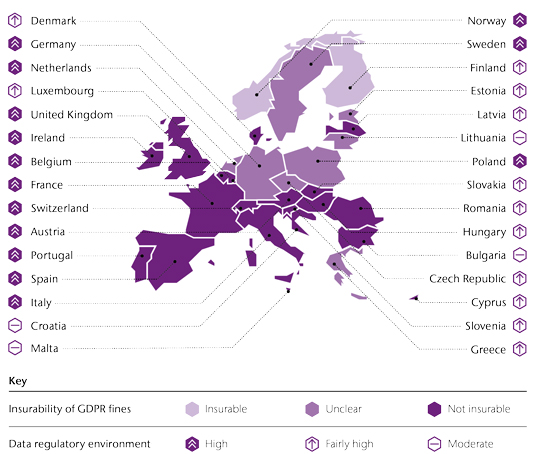
Sursa: DLA Piper
Continuare |
Rolul statului in asigurarea veniturilor la pensionare va fi in scadere in urmatoarele decenii. Astfel, trebuie sa economisim cat mai repede. As recomanda ca, atunci cand esti foarte tanar, sa economisesti macar 10% din veniturile tale pentru pensie, iar daca incepi tarziu poti sa ajungi la o pondere de 15-20% din venituri. Cred ca ar fi o mare eroare ca cineva sa renunte la Pilonul II in ideea de a-si obtine viitoarea pensie doar de la Pilonul I.
Radu CRACIUN, Presedintele APAPR - Asociatia pentru Pensiile Administrate Privat din Romania si Presedintele BCR Pensii
|
 XPRIMM: Pensiile private de Pilon II sunt in centrul atentiei, existand mai multe scenarii vehiculate privind viitorul lor. Cum vedeti situatia din prezent?
Radu CRACIUN: In momentul de fata, nu avem informatii in plus fata de cele pe care le aveam acum cateva luni. Practic, inca vedem mesaje diverse in spatiul public, care nu sunt de natura sa aduca clarificari. Asteptam sa vedem care este, in final, planul. In tot acest interval de timp, ne-am intalnit cu lideri si decidenti, carora le-am explicat faptul ca solutia ideala este aceea de a lasa sistemul neschimbat. Si avem doua aspecte in vedere. Pe de o parte, este vorba despre arhitectura sistemului - si prima pledoarie a fost pentru pastrarea arhitecturii sistemului. Si al doilea element a fost cel legat de revenirea la planul initial, de marire a contributiei la 6%, avand in vedere ca suntem in intarziere fata de graficul initial.
Continuare |
Dinamicile pietei se schimba, dar, mai important, apar noi asteptari si comportamente ale clientilor. InsurTech detine un potential urias de imbunatatire in ceea ce priveste proiectarea produselor de asigurare, dezvoltarea de produse mai bine adaptate si reducerea costurilor administrative.
Hannah GRANT, Head of Secretariat, Secretariat of the Access to Insurance Initiative
|
 XPRIMM: In primul rand, avand in vedere ca multi cititori din regiunea ECE (Europa Centrala si de Est) sunt, cu siguranta, interesati de acest subiect, ce ne puteti spune despre rolul pe care Access to Insurance Initiative il joaca la nivel global? Le puteti oferi mai multe informatii de background cu privire la organizatie si relatia cu IAIS?
Hannah GRANT: Access to Insurance Initiative (A2ii) este partenerul de implementare al IAIS pentru incluziune financiara - In vreme ce IAIS determina standardele si structurile necesare pentru o buna supraveghere, este rolul nostru sa ascultam si sa colaboram cu institutiile de supraveghere din industria asigurarilor si, de asemenea, sa oferim indrumari cu privire la implementarea acestor standarde. A2ii are o relatie apropiata cu entitatile de supraveghere si IAIS, ceea ce permite o identificare mai eficienta a zonelor care au nevoie de sprijin si, de asemenea, ne ajuta sa folosim informatiile din teren in procesul IAIS de stabilire a standardelor.
Continuare |
Asigurarile, pe locul trei in ceea ce priveste satisfactia clientilor la nivel global, dupa domeniile retail si bancar
 Asigurarile se afla pe locul trei in ceea ce priveste experientele pozitive raportate de clienti, conform raportului "World Insurance Report 2018" realizat de CAPGEMINI si EFMA.
Industria a inregistrat un scor de 72,3, ceea ce plaseaza in spatele domeniilor retail (75,7) si bancar (72,3). Astfel, conform raportului citat, toti clientii, indiferent de segmentul demografic din care au facut parte, au raportat o experienta pozitiva mai scazuta cu asiguratorul lor decat cu banca lor, cel mai mare decalaj raportandu-se la nivelul Generatiei Y*: in timp ce 36,6% dintre respondentii apartinand Generatiei Y au declarat ca au avut o experienta pozitiva in interactiunea cu banca lor, doar 25,7% au declarat acelasi lucru despre interactiunea cu asiguratorul lor.
Continuare
|
|
| RECOMANDARI |
Companii de asigurari


Brokeri de asigurare


Furnizor de servicii dedicate

|
| XPRIMM Insurance
Reports |
| Publicatii de analiza a pietelor de asigurari pentru 32
de state din regiunile ECE, SEE si CIS. |
|
Download
|
|
|


