


Spre comparatie, merita luata in discutie estimarea SWISS Re cu privire la intregul an 2013, potrivit careia, la nivelul intregului continent european, circa 50% din totalul pierderilor provocate de evenimente naturale de natura catastrofica au fost asigurate. Exemplele disponibile cu privire la pietele de asigurari vestice justifica ideea ca aceasta medie este in mod clar influentata pozitiv de nivelul superior de cuprindere in asigurare a proprietatilor din tarile din aceasta regiune, cu piete de asigurari mature.
Inundatiile din iunie 2013 reprezinta fara indoiala evenimentul cel mai important in termenii dimensiunilor, dar nu constituie nici pe departe unicul exemplu care sa puna in evidenta gradul redus de acoperire prin asigurare al proprietatilor din Europa Centrala si de Sud-Est. Ca atare, deficitul de asigurare ar trebui sa ramana pe agenda de prioritati.
Riscuri si vulnerabilitati
Tarile din regiunea Europei Centrale si de Sud-Est - o suprafata de aproximativ 2,3 milioane kilometri patrati traversand de la Nord la Sud-Est intregul continent -, prezinta o larga diversitate de expuneri la riscurile naturale cu potential catastrofal, potrivit pozitiei geografice si structurii geomorfologice diferite.
Un raport publicat de Comisia Europeana in prima parte a acestui an (Overview of natural and man-made disaster risks in the EU, European Commission, Brussels, April 2014) a sintetizat concluziile evaluarilor nationale de risc furnizate de 17 state membre UE, ca o prima versiune a unei ample lucrari ce va inventaria expunerile tarilor membre UE la riscuri catastrofale de origine naturala sau umana. Desi rezultatele publicate deocamdata nu acopera intregul teritoriu al Uniunii, concluziile sale sunt relevante pentru a contura un prim portret al diversitatii expunerilor si vulnerabilitatilor. Am selectat in cele ce urmeaza cateva detalii interesante cu privire la tarile regiunii de centru si Sud-Est.
Inundatiile sunt nominalizate ca risc principal de Polonia si Ungaria si mentionate de Cehia, Slovenia, Estonia si Lituania in randul riscurilor cu expunere importanta.
Furtunile sunt considerate un risc relevant in Cehia, Estonia, Polonia, Ungaria, Lituania si Slovenia. Desi la momentul realizarii materialului Romania nu cataloga furtunile in categoria riscurilor importante, experienta ultimilor ani arata ca volumul daunelor provocate de acest fenomen este in crestere, cu sanse reale de a deveni o sursa importanta de pierderi. Cu exceptia Ungariei, tarile din regiune n-au mentionat ploile torentiale ca pe un risc major, desi evenimentele recente au aratat ca acest fenomen extrem este pe cale de a deveni o amenintare importanta. Ninsoarea supra-abundenta si/sau inghetul extrem, precum si valurile de frig fac parte, in general, din profilul de risc specific tarilor nordice, ca Lituania sau Estonia.
La extrema opusa, Lituania, Estonia si Ungaria au listat riscul de canicula printre preocuparile majore. In conexiune cu acest fenomen, Polonia, Romania, Slovenia si, intr-o oarecare masura, Lituania au identificat seceta ca pe un fenomen natural cu impact socio-economic ridicat.
In sfarsit, multe dintre tarile UE, cu precadere in Sud-Estul continentului, au identificat riscul seismic ca pe o expunere importanta. Printre acestea, Bulgaria, Cipru, Cehia, Grecia, Ungaria, Romania si Slovenia au plasat acest risc pe o pozitie importanta. Printre cele 20 de orase europene cu cea mai ridicata vulnerabilitate la riscul seismic - evaluata de raportul CE in principal in termenii pierderilor umane posibile -, se numara 9 orase din Europa Centrala si de Sud-Est: Sofia (Bulgaria), Zagreb (Croatia), Bacau, Bucuresti, Iasi, Ploiesti si Brasov (Romania), Atena si Salonic (Grecia).
In plus, subliniaza raportul citat, exista exemple de tari in care regiuni dens populate si cu activitate economica ridicata au o expunere semnificativa la riscul seismic, desi la nivel national activitatea seismica si riscul seismic asociat nu sunt deosebit de relevante. Ungaria este un astfel de exemplu, zona Budapesta-Kecskemet prezentand o expunere ridicata la riscul seismic. Din motive similare, Slovenia clasifica si ea riscul seismic printre primele doua riscuri importante.
In afara Uniunii Europene, pentru regiunea ex-iugoslava inundatiile si cutremurele par sa fie riscurile cele mai importante, in timp ce Turcia este in mod evident una dintre tarile cu cele mai inalte expuneri la riscul seismic, in special in partea sa nordica, de-a lungul unui arc care se intinde de la Marea Marmara la lacul Van. Seceta si temperaturile extrem de inalte sunt, de asemenea, alaturi de o oarecare activitate vulcanica, printre cele mai relevante riscuri naturale ce afecteaza teritoriul turc.
2013 - Anul inundatiilor
"Foarte probabil, 2013 va ramane in memoria colectiva ca "anul inundatiilor", cu inundatii majore afectand numeroase regiuni ale globului, printre care si Europa Centrala, afirma raportul "Global Catastrophe Review, 2013" publicat de Guy CARPENTER. Per total, daunele asigurate inregistrate in Europa s-au ridicat la circa 31% din cifra globala.
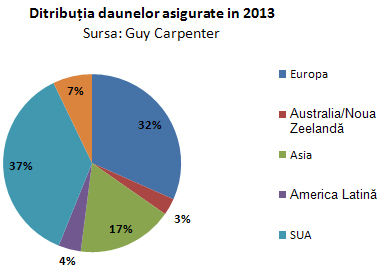

In Europa, inundatiile grele din luna mai, care au "inecat" Balcanii pana in Romania, au constituit de departe cel mai costisitor eveniment. Desi ploile torentiale nu sunt un fenomen rar intalnit in regiune, frontul atmosferic de presiune scazuta Yvette a produs volume de ploaie cu totul exceptionale, atingand un nivel cu frecventa de revenire de 100 de ani. Au fost afectate in principal zonele adiacente Dunarii si raurilor Sava si Bosna. Totusi, desi pierderile economice au fost foarte mari, plasandu-se pe locul doi in clasamentul mondial din prima jumatate a lui 2013, daunele asigurate s-au ridicat la o suma mai degraba modesta, care nu depasea 20% din pierderea totala, precizeaza raportul AON Benfield.
Spre comparatie, inundatiile severe care au lovit Anglia in februarie, afectand preponderent ariile rurale, au produs daune totale de 1,3 miliarde USD, din care circa 85% acoperite prin asigurare. Similar, furtuna care a traversat Germania in 9 iunie a cauzat pierderi totale de circa 1,2 miliarde USD, din care o cota de circa 74% daune asigurate.
Dupa 2014...
Experienta ultimilor ani ne-ar putea lesne conduce la concluzia ca, in Europa Centrala si de Est, fenomenele meteorologice extreme tind sa se transforme din evenimente izolate intr-o evolutie climatica destul de clara. In mai 2014, Bosnia-Hertegovina si Serbia au fost lovite de furia apelor, contabilizand daune uriase in urma unor ploi care au revarsat cele mai mari volume de apa din istoria ultimilor 120 ani pentru care exista statistici meteo.
Serbia a fost sever afectata: mai multe orase din zona centrala a tarii au fost complet inundate, iar in zona montana s-au inregistrat masive alunecari de teren. In paralel, Bosnia-Hertegovina, cu precadere teritoriul republicii Srpska, a fost devastata de ape. Estul Croatiei si Sudul Romaniei au suferit de asemenea de pe urma inundatiilor, consemnand si victime umane, in timp ce furtuni puternice au lovit Austria, Bulgaria, Ungaria, Italia, Polonia si Slovacia.
Potrivit unui document publicat in colaborare de reprezentanta Natiunilor Unite din Serbia si Banca Mondiala, pagubele inregistrate de Serbia s-ar putea ridica la circa 1,8 miliarde euro. Pentru Bosnia-Hertegovina totalul ar putea depasi 2 miliarde euro.
O luna mai tarziu, la mijlocul lui iunie, Nord-Estul Bulgariei a fost lovit de ploi torentiale care au lasat zeci de sate fara curent electric si au inundat parti importante din mai multe orase. Litoralul Marii Negre, atat in Bulgaria cat si in Romania, a fost afectat puternic.
In lumina acestor experiente recente, concluziile unui studiu recent publicat de "Nature Climate Change Journal" par cu atat mai interesante: in urmatoarele 3 - 4 decenii, frecventa de revenire a inundatiilor catastrofale s-ar putea reduce de la 50 ani, la circa 30 ani, in timp ce pentru evenimentele meteorologice cu consecinte substantiale intervalul s-ar putea reduce de la 16, la circa 10 ani. Ca urmare, la nivelul continentului european, volumul mediu anual al pierderilor ar putea creste de la 4,9 miliarde euro in prezent, la peste 23 miliarde euro pana in 2050, o valoare de aproape patru ori mai mare. Mai mult, luand in considerare si evolutia socio-economica a regiunii ECE, nu este exclus ca in viitor in aceasta zona sa se consemneze o valoare mai mare din total.
O piata ... de crescut
Europa Centrala si de Est ofera sectorului asigurarilor de proprietate un camp de lucru care se masoara, potrivit recensamantului din 2011, in circa 76,4 milioane de locuinte si aproape 66 milioane hectare de teren arabil.
Fata de acest potential, anul 2013 a consemnat in regiune prime subscrise pentru clasa asigurarilor de incendiu de circa 4,2 miliarde euro, adica 15% din intregul volum de subscrieri pentru asigurari generale.
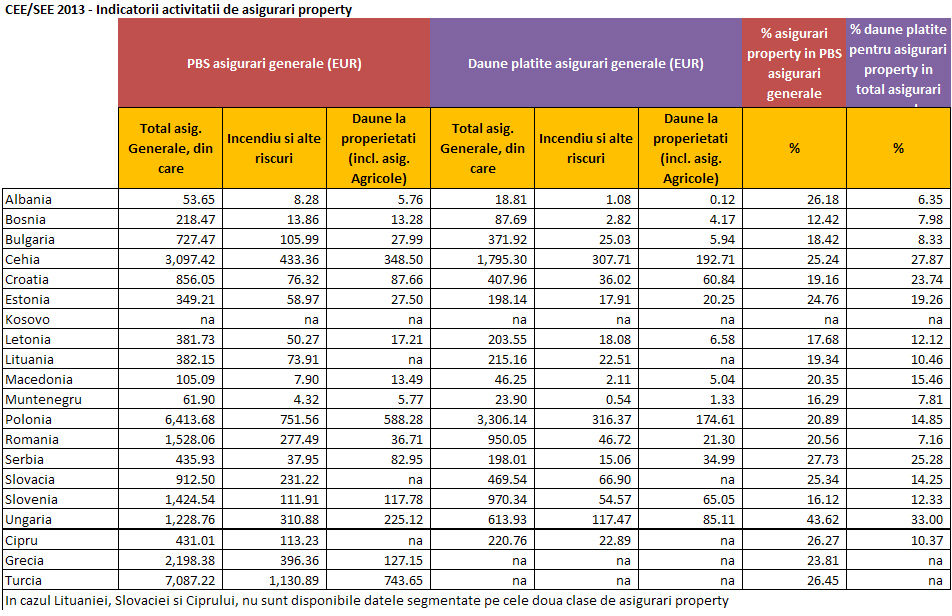
Ungaria se poate mandri cu un procent de cuprindere in asigurare a locuintelor de circa 67%, cel mai bun din regiune. Totusi, asa cum semnala recent asociatia asiguratorilor din aceasta tara, in ultimii trei ani numarul politelor emise anual pentru aceasta clasa a scazut cu circa 93.000. Din estimarile noastre, Polonia se situeaza pe a doua pozitie din acest punct de vedere, cu circa 50% din locuinte asigurate. Ambele tari se confrunta frecvent cu riscul de inundatie, in vreme ce pietele de asigurari locale sunt printre cele mai dezvoltate din regiune.
Intr-o tara mica, ca Muntenegru, potrivit datelor detinute de asiguratori, doar 23% din constructii sunt asigurate. Desi expunerea la riscuri catastrofale nu este semnificativa, principalele motive ale nivelului redus de asigurare tin mai degraba de subdezvoltarea pietei locale de asigurari.

Ca nivelul de expunere la riscuri catastrofale al tarii nu este neaparat determinant pentru atitudinea fata de asigurare a cetatenilor se poate vedea si din urmatoarele doua exemple: atat Turcia, o tara cu expunere inalta la riscul seismic, cat si Romania, unde riscului seismic i se adauga si o vulnerabilitate destul de ridicata in fata inundatiilor, au procente de cuprindere in asigurare a locuintelor ce nu depasesc 30%, si asta in conditiile in care in fiecare dintre cele doua tari functioneaza o schema de asigurare obligatorie a locuintelor.
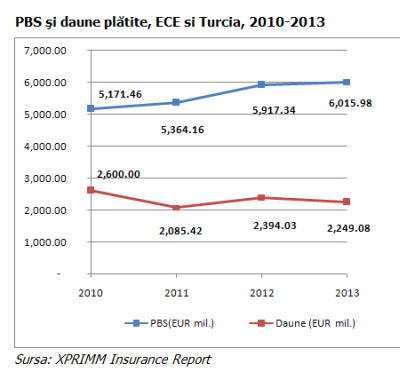
In 2013, primele brute subscrise pentru liniile de asigurari de proprietate au totalizat 6,7 miliarde euro in regiunea Europei Centrale si de Sud-Est, reprezentand circa 24% din portofoliul de asigurari generale: asigurarile de incendiu au totalizat subscrieri de 4,2 miliarde euro (15% din primele de asigurari generale), in timp ce asigurarile din clasa "alte daune la proprietati", incluzand asigurarile agricole, au consemnat prime brute subscrise in valoare de 2,5 miliarde euro (8,85%).
Din perspectiva multianuala, volumul subscrierilor a crescut continuu dupa 2010, chiar daca intr-un ritm relativ lent, atingand un varf in 2012, cand la nivelul regiunii s-a inregistrat o crestere de 10% determinata in special de dinamica inalta a pietei turce. De remarcat de asemenea ca, in pofida frecventei destul de mari de materializare a riscurilor meteorologice, daunele platite pentru asigurari de proprietate s-au situat constant la un nivel de circa 17 - 18% din totalul platilor pe segmentul asigurarilor generale.

Cu foarte putine exceptii, in toate pietele din Europa Centrala si de Sud-Est, clasa asigurarilor de incendiu domina, in termenii subscrierilor, in raport cu cea a daunelor la proprietati. Totusi, merita observat ca in 2013 aceasta din urma a generat un volum mai mare de daune, in principal pentru ca inundatiile au afectat pe scara larga zonele rurale si proprietatile agricole.
Un obiectiv comun, abordari diverse
In contextul cuprinderii reduse in asigurare a locuintelor, efectele negative - in crestere -, ale expunerii ridicate a anumitor zone la riscul seismic sau de inundatii au adus in discutie ideea obligativitatii asigurarii. Dintre tarile regiunii in discutie, numai Romania si Turcia au implementat o astfel de solutie, luand in considerare in principal nevoia de finantare pentru reconstructie/refacere a locuintelor pentru proprietarii cu venituri modeste. Eficienta de ansamblu a sistemului ramane insa discutabila in conditiile in care, la ani buni dupa implementare, in niciuna dintre cele doua tari penetrarea asigurarilor de locuinte nu depaseste 30%, procent care ia in calcul si asigurarile facultative. Ideea de a apela la obligativitatea asigurarii de locuinte a fost luata in discutie, in ultimii ani, si in Grecia si Bulgaria, dar fara o finalitate concreta.
O alta forma de obligativitate a fost adoptata, cu o adresabilitate mai ingusta, de Polonia, tara unde este obligatorie asigurarea cladirilor fermelor (inclusiv pentru riscul de inundatii). Totusi, surse din piata spun ca legea nu este aplicata consecvent si, ca atare, o mare parte a cladirilor vizate nu sunt asigurate.
EUROPA Reinsurance Facility Ltd. (Europa Re), companie de reasigurari specializata in reasigurari de catastrofa, cu sediul in Elvetia si avand in actionariat tari din Sud-Estul european, a fost creata in 2008 la initiativa Bancii Mondiale plecand tocmai de la realitatea acoperirii mult prea slabe prin asigurare a riscurilor naturale de dimensiuni catastrofale in zona. Totusi, la circa 6 ani de la infiintare, numai trei tari din spatiul ex-iugoslav au aderat la aceasta entitate: Albania, Macedonia si Serbia. Bosnia-Hertegovina si Muntenegru si-au exprimat intentia de a face parte din program, dar pentru moment niciuna dintre ele nu a avansat mai substantial in aceasta directie.
In sfarsit, in randul masurilor de incurajare/sustinere a asigurarii proprietatilor mai trebuie mentionat si faptul ca in aproape toate tarile din regiune functioneaza un sistem de subventionare a asigurarilor agricole, in multe cazuri acesta acoperind pana la 60% din valoarea primelor de asigurare.
Per total, este evident ca tot segmentul asigurarilor facultative este cel care ofera la scara larga solutia de protectie financiara a proprietarilor. Mai mult, tari ca Ungaria sau Polonia chiar au dovedit ca se poate atinge un grad ridicat de cuprindere in asigurare si fara obligativitate. Produse mai bine construite si mai accesibile, servicii de calitate superioara, avantaje fiscale, promovare si educatie sau un mix al tuturor acestor mijloace pentru a incuraja asigurarea... pietele de asigurari si guvernele au inca mult de lucru in aceasta directie.
Nota: termenul de asigurari de proprietate trebuie inteles in contextul acestui articol ca definind segmentul de business care insumeaza doua clase de asigurari:
- "Asigurari de incendiu si alte calamitati naturale" - asigurarea locuintelor si cladirilor de uz comercial, inclusiv pentru riscuri catastrofale;
- "Asigurari pentru alte daune la proprietati" - asigurarea proprietatilor, altele decat cladiri, inclusiv asigurari agricole.