


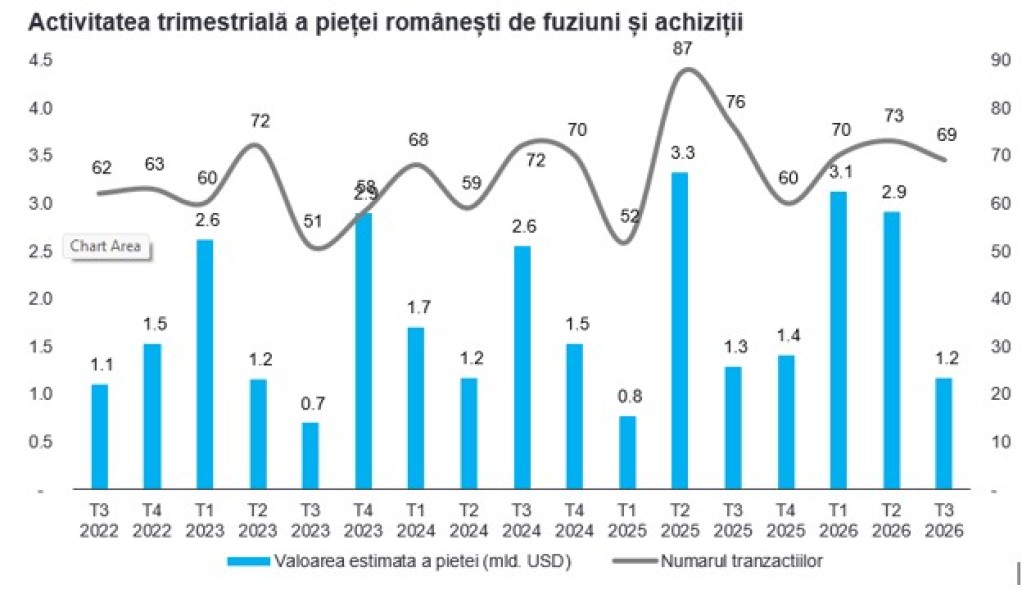
Piata romaneasca de fuziuni și achizitii (M&A) a inregistrat 212 tranzactii[1] in primele noua luni (9M) ale anului 2026, in scadere marginala, cu 1%, fata de aceeași perioada a anului trecut (215 tranzactii). Cu toate acestea, valoarea estimata a activitatii de M&A din Romania a crescut semnificativ, ajungand la 7,1 miliarde USD[2], cu 33% peste nivelul de 5,4 miliarde USD inregistrat in 9M 2025, in timp tranzactiile cu valoare comunicata crescut cu 39%, pana la 4,1 miliarde USD.
Valoarea tranzactiilor cu valoare comunicata s-a concentrat in cele mai mari trei tranzactii din prima jumatate a anului 2026: achizitia Carrefour Romania de catre Pavăl Holding pentru 977 milioane USD, achizitia Evryo Group de catre Premier Energy pentru 824 milioane USD și achizitia Garanti BBVA Romania de catre Raiffeisen Bank International pentru 681 milioane USD. Impreuna, aceste tranzactii au reprezentat aproximativ 60% din valoarea totala a tranzactiilor comunicate in 9M 2026, in conditiile in care in T3 2026 nu au fost tranzactii cu valoare comunicata de amploare.
Performanta Romaniei, sustinuta de creșterea valorii tranzactiilor, a fost in linie cu tendintele internationale mai ample din piata de M&A, unde majorarea valorii tranzactiilor a fost in contrast cu scaderea volumului acestora. Valoarea tranzactiilor europene de M&A a crescut cu 54% in 9M 2026, in timp ce valoarea la nivel global a avansat cu 28%. In același timp, numarul tranzactiilor anuntate a scazut cu 8% la nivel global și cu 11% in Europa.
Dupa o prima jumatate de an exceptional de puternica, activitatea globala de M&A a incetinit in trimestrul al treilea, marcand primul trimestru cu o valoare sub 1.000 miliarde USD dupa T2 2025 (LSEG). Au fost anuntate doar zece tranzactii de peste 10 miliarde USD, cel mai redus numar trimestrial de mega-tranzactii de dupa T4 2024. Incetinirea a avut loc pe fondul cresterii costurilor cu energia, al reaparitiei presiunilor inflationiste si al anticiparii unor rate ale dobanzii mai ridicate pe termen lung. Activitatea de M&A din Romania a incetinit, de asemenea, in T3 2026, volumul tranzactiilor scazand cu 9%, iar valoarea tranzactiilor comunicate fiind cu 15% mai redusa fata de T3 2025.
Trimestrul al treilea al anului 2026 nu a consemnat nicio tranzactie de peste 100 milioane USD, in timp ce in T3 2025 a fost inregistrata o singura astfel de tranzactie, respectiv achizitia outbound a Praktiker Hellas de catre Pavăl Holding pentru aproximativ 151 milioane USD. Praktiker Hellas este un important retailer grec de bricolaj si produse pentru casa, iar vanzatorul a fost Fairfax Financial Holdings.
O tranzactie importanta anuntata in T3 2026 a fost achizitia Pall-Ex Romania de catre BoldMind Capital Partners, impreuna cu echipa de management executiv a companiei, printr-o tranzactie de tip leveraged buyout, evaluata la aproximativ 29 milioane USD. Pall-Ex Romania ofera servicii de distributie interna si internationala pentru marfuri paletizate si face parte dintr-o retea europeana mai ampla de distributie.
Desi nu se incadreaza in criteriile bazei de date M&A a EY pentru Romania, o alta tranzactie notabila a fost oferta publica voluntara de preluare anuntata de compania canadiana Alimentation Couche-Tard pentru Żabka Group, cel mai mare retailer de proximitate din Polonia, care opereaza peste 13.000 de magazine in Polonia si Romania, magazinele din Romania functionand sub brandul Froo. Oferta reflecta o valoare a capitalurilor proprii de aproximativ 8,6 miliarde USD pentru Żabka Group.
In ceea ce priveste dinamica investitorilor, investitorii strategici au ramas principalii cumparatori in 9M 2026, reprezentand 83% din volumul total al tranzactiilor. Achizitiile directe realizate de sponsorii financiari au scazut cu 17% fata de 9M 2025, peste o treime dintre acestea implicand tranzactii multi-country. Cu toate acestea, tranzactiile care au implicat cumparatori sustinuti de sponsori financiari au reprezentat aproximativ 28% din volumul total al tranzactiilor in 9M 2026.
Investitiile straine au continuat sa sustina piata romaneasca de M&A. Achizitiile inbound au crescut cu 13% fata de anul precedent, pana la 124 de tranzactii, in timp ce activitatea domestica a scazut cu 10%, la 78 de tranzactii. Achizitiile inbound au depasit, de asemenea, cele 70 de tranzactii care au implicat vanzari realizate de companii cu capital strain, consolidand pozitia Romaniei ca beneficiar net de investitii straine.
Imobiliare, Ospitalitate & Constructii si-a mentinut pozitia de cel mai activ sector, cu 46 de tranzactii. Tehnologie, Media & Telecomunicatii s-a clasat pe locul al doilea, cu 40 de tranzactii, mentinandu-si pozitia din 9M 2025. Aproape un sfert din activitatea TMT a implicat achizitii multi-country in segmentul tehnologic, in timp ce in segmentul telecomunicatiilor a fost inregistrata o singura tranzactie. Productie Avansata & Mobilitate a urmat, cu 37 de tranzactii, reprezentand o crestere de 37% fata de anul precedent, determinata integral de intensificarea activitatii in Productie Avansata, in timp ce volumul tranzactiilor din Mobilitate a ramas neschimbat. Achizitiile inbound au generat aproximativ doua treimi din activitatea sectorului.
Energie & Utilitati s-a clasat pe locul al patrulea, cu 30 de tranzactii, aproximativ jumatate dintre acestea implicand achizitii inbound de proiecte de sisteme de stocare a energiei in baterii (BESS). Produse de Consum & Retail si Sanatate & Stiinte ale Vietii au inregistrat cate 19 tranzactii, volumele scazand cu 32% si, respectiv, 41% fata de 9M 2025. Incetinirea din sectorul Sanatate & Stiinte ale Vietii a urmat unei perioade deosebit de active in anul precedent, cand activitatea tranzactionala a fost impulsionata de numarul ridicat de achizitii de clinici veterinare.
In ceea ce priveste tara de origine a investitorilor, SUA si-au mentinut prima pozitie, cu 16 tranzactii. Franta si Austria au urmat, cu cate 11 tranzactii, in timp ce Marea Britanie s-a clasat pe locul al patrulea, cu sapte tranzactii, urmata indeaproape de Polonia, cu sase tranzactii.