

Protejarea locuintelor din Romania impotriva dezastrelor naturale reprezinta o necesitate. In acest context, informarea constanta a populatiei cu privire la riscurile la care sunt expuse locuintele si la importanta asigurarii acestora este esentiala pentru cresterea gradului de protectie financiara. Desi au fost depasite 2,5 milioane de polite PAD active, aproximativ trei din patru locuinte din Romania raman neprotejate prin asigurarea obligatorie impotriva dezastrelor naturale.
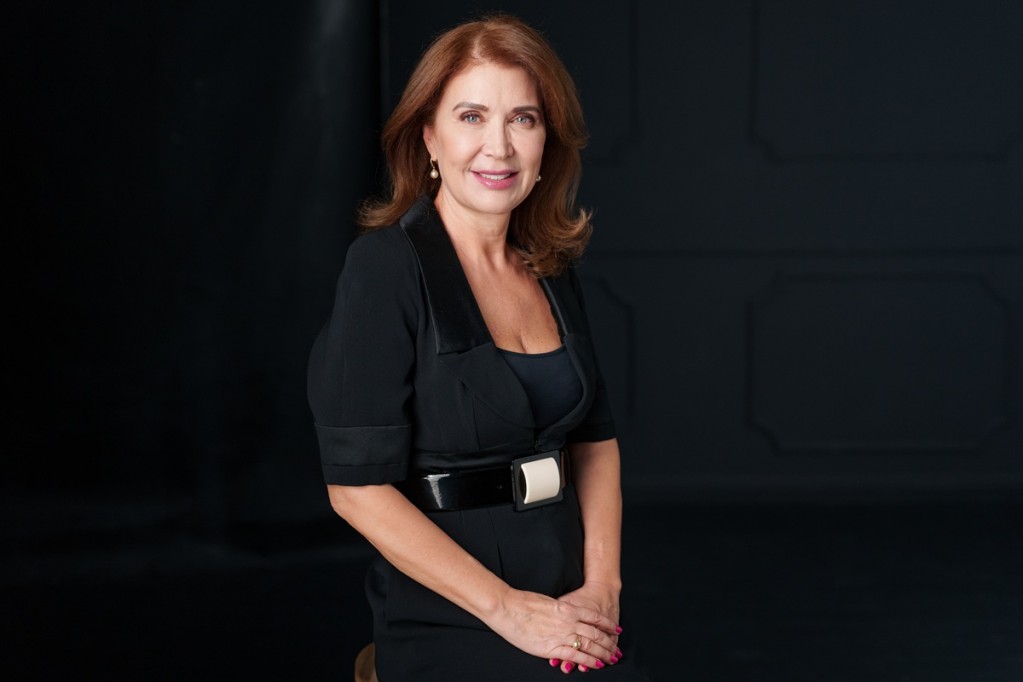
In acest context, PADROM – Pool-ul de Asigurare Impotriva Dezastrelor Naturale sustine campania Octombrie - „Luna Asigurarilor de Locuinte”, initiata de ApPA – Asociatia pentru Promovarea Asigurarilor. Cu aceasta ocazie, Nicoleta RADU, Director General al PADROM, a raspuns intrebarilor adresate de 1asig.ro, vorbind despre principalele obstacole in dezvoltarea pietei asigurarilor de locuinte, riscurile care afecteaza proprietatile din Romania si masurile necesare pentru cresterea gradului de protectie.
Interviul abordeaza, totodata, experienta altor state europene, importanta educatiei financiare si rolul inteligentei artificiale in transformarea industriei asigurarilor.
XPRIMM: Gradul de acoperire prin asigurarea de locuinta in Romania evolueaza, insa ritmul de crestere nu este, inca, unul rapid. Care raman principalele piedici in calea dezvoltarii acestui segment de asigurari la potentialul sau real?
Nicoleta RADU: Principala provocare ramane transformarea constientizarii riscului intr-un comportament constant de protectie. Romanii cunosc riscurile la care sunt expuse locuintele, insa interesul pentru asigurare creste mai ales dupa producerea unui dezastru si scade odata cu trecerea timpului.
Persista si o serie de bariere economice si de perceptie, inclusiv convingerea ca statul va acoperi pierderile in cazul unui eveniment major.
Am depasit 2,5 milioane de polite PAD active, dar aproximativ trei din patru locuinte raman inca neprotejate prin acest mecanism. Pentru a accelera dezvoltarea pietei, avem nevoie de informare constanta, acces simplificat la asigurare, servicii de plata rapide in cazul daunelor, dar mai ales de implicarea autoritatilor si aplicarea consecventa a legislatiei.
Pe termen lung, ne dorim ca asigurarea locuintei sa devina o decizie fireasca de responsabilitate, nu doar o obligatie legala sau o reactie la un dezastru.
XPRIMM: Care sunt cele mai frecvente riscuri despagubite pe asigurarea obligatorie de locuinta in Romania? Au evoluat acestea comparativ cu acum 10 – 15 ani?
N.R.: In cazul asigurarii obligatorii PAD, cele mai frecvente despagubiri sunt generate de inundatii, urmate de alunecarile de teren si de cutremure. Este important insa sa facem distinctia intre frecventa daunelor si impactul lor potential: cutremurul ramane riscul care poate produce cele mai mari pierderi intr-un singur eveniment.
Comparativ cu acum 10–15 ani, observam o crestere a frecventei si intensitatii fenomenelor meteorologice extreme, dar si o expunere financiara mai mare, pe fondul cresterii valorii proprietatilor si a costurilor de reconstructie.
Aceasta evolutie arata cat de important este ca proprietarii sa priveasca asigurarea PAD si pe cea facultativa drept doua niveluri complementare de protectie, adaptate atat riscurilor actuale, cat si valorii reale a locuintei.
XPRIMM: Exista, in Europa, sisteme de asigurare de locuinta de succes, unde gradul de acoperire este de peste 50%? Ce credeti ca a functionat cel mai bine in cazul lor si ce putem invata noi, in Romania, de la aceste sisteme?
N.R.: Exista in Europa sisteme de asigurare a locuintelor cu grade de acoperire de peste 50%, insa comparatia trebuie facuta intre riscuri similare. Potrivit datelor europene citate, aproximativ 63% dintre locuinte beneficiaza de o forma de asigurare, dar numai 17% ar avea protectie impotriva catastrofelor naturale. In Romania, acest procent este de aproximativ 25%, prin polita PAD, care acopera cutremurele, inundatiile naturale si alunecarile de teren.
Romania are, asadar, un avantaj important: un mecanism de protectie impotriva riscurilor catastrofale, accesibil la un cost redus. Provocarea noastra este sa transformam acest avantaj intr-o protectie cat mai extinsa, astfel incat tot mai multe familii sa aiba resursele necesare pentru a-si reconstrui viata in urma unui dezastru. Experienta europeana ne arata insa ca dezvoltarea unui sistem depinde de colaborarea responsabila dintre autoritati si industria asigurarilor, de increderea proprietarilor si de aplicarea consecventa a legislatiei.
XPRIMM: Care sunt cele mai convingatoare argumente care pot determina romanii sa realizeze importanta unei asigurari de locuinta?
N.R.: Consider ca cel mai convingator argument este si cel mai simplu: locuinta reprezinta, pentru majoritatea romanilor, cea mai importanta investitie a vietii si, in acelasi timp, locul in care se simt in siguranta. Protejarea ei inseamna protejarea stabilitatii financiare si a viitorului familiei.
Un alt argument este eficienta investitiei in asigurare, respectiv, raportul dintre costul asigurarii si despagubirea primita in urma unui dezastru. Pentru 130 de lei pe an, polita PAD ofera o protectie de pana la 100.000 de lei pentru locuintele de tip A. Completata cu o asigurare facultativa, aceasta poate fi una dintre cele mai bune investitii pentru protejarea locuintei.
De asemenea, exemplele din viata reala constituie evenimente la fel de convingatoare. In urma fiecarui eveniment major vedem cat de diferita poate fi recuperarea unei familii care beneficiaza de despagubiri fata de cea a unei familii neasigurate. In esenta, asigurarea inseamna libertatea de a reconstrui si de a merge mai departe, fara ca un eveniment imprevizibil sa compromita tot ceea ce ai construit in ani de munca.
XPRIMM: De multi ani vorbim despre lipsa educatiei financiare ca problema principala care genereaza un grad scazut de asigurare. Cum considerati ca s-au schimbat lucrurile in ultimii 10 ani? Mai putem cita lipsa cunostintelor financiare ca motivul din spatele popularitatii scazute a politelor de locuinte?
N.R.: Educatia financiara produce rezultate in timp, iar consecventa este esentiala. In ultimii zece ani, am facut progrese importante in informarea populatiei si in cresterea gradului de constientizare a riscurilor. Am parcurs un drum lung, dar mai avem multe de facut. Provocarea este sa transformam informatia in comportament, astfel incat protejarea locuintei sa devina o decizie fireasca, asumata inainte de producerea unui dezastru. Iar aceasta schimbare se construieste in timp, cu rabdare, prin educatie constanta, incredere si implicarea tuturor actorilor din piata.
XPRIMM: Daca ati putea numi 3 statistici / evenimente din ultima perioada prin care sa convingeti romanii sa isi asigure locuinta, care ar fi acelea?
N.R.: As alege trei exemple care spun foarte multe despre felul in care ne raportam la riscurile naturale in Romania. Ma refer atat la amploarea pagubelor, dar si mai ales la diferenta dintre numarul locuintelor afectate si cel al locuintelor asigurate. Pentru ca aici cred ca avem, in continuare, o problema serioasa.
Primul exemplu este cel al cutremurelor din Gorj, din februarie 2023. Doua seisme importante au afectat o regiune pe care putini romani o considerau expusa unui risc seismic semnificativ. La momentul producerii acestui eveniment, gradul de cuprindere in asigurare a locuintelor din zona afectata era de doar aproximativ 10%. Chiar si la un grad atat de redus de cuprindere in asigurare, au fost inregistrate aproximativ 1.500 de dosare de dauna pentru intregul eveniment, iar PADROM a platit despagubiri de peste 2,3 milioane de euro. Gorjul ilustreaza foarte bine una dintre cele mai frecvente perceptii gresite asupra riscului: daca nu s-a intamplat nimic pana acum, inseamna ca nici nu se va intampla. Avem tendinta sa evaluam pericolele prin prisma propriei experiente, nu a expunerii reale. Cutremurele din Gorj ne-au demonstrat ca aceasta abordare ne poate costa foarte mult pentru ca, iata, nu trebuie sa locuiesti intr-o zona pe care o consideri periculoasa ca sa ai nevoie de asigurare.
Al doilea exemplu sunt inundatiile din Galati si Vaslui, din septembrie 2024. Aproximativ 7.000 de locuinte au fost afectate, iar peste 1.000 au fost distruse aproape in totalitate. In schimb, au fost inregistrate numai 438 de dosare de dauna care au permis acordarea de despagubiri in baza asigurarii. Aceasta diferenta ar trebui sa ne puna serios pe ganduri. Vorbim despre mii de proprietari care s-au trezit, de pe o zi pe alta, in situatia de a avea nevoie de bani pentru reparatii sau chiar pentru reconstructia locuintei. Iar cei mai multi nu aveau la dispozitie acest instrument de protectie financiara. Sigur ca, in asemenea situatii, exista solidaritate, exista sprijin din partea autoritatilor, exista oameni care ajuta. Dar trebuie sa facem o distinctie foarte clara intre ajutorul pe care il putem primi si protectia financiara pe care ne-o putem asigura singuri. Nu putem construi un sistem de protectie a locuintelor bazandu-ne exclusiv pe interventia statului dupa fiecare dezastru.
Al treilea exemplu, si poate cel mai relevant prin apropierea sa in timp, il reprezinta inundatiile din iulie 2025, care au afectat judetele Suceava si Neamt. In Brosteni, una dintre cele mai grav afectate localitati, din cele peste 2.500 de locuinte, doar 565 aveau o polita PAD. Cu alte cuvinte, aproape 80% dintre proprietari nu beneficiau nici macar de nivelul minim de protectie financiara prevazut de lege. Pentru intregul eveniment, am inregistrat aproximativ 150 de dosare de dauna, iar valoarea despagubirilor a depasit 800.000 de euro. Am putut astfel sa venim in sprijinul familiilor ale caror locuinte au fost afectate de inundatii, dar care au avut grija sa fie pregatite financiar pentru un asemenea moment. Pentru acesti oameni, asigurarea a facut diferenta dintre a se confrunta singuri cu pierderile suferite si a avea la dispozitie resurse concrete pentru a incepe reconstructia. Din pacate, pentru cei care nu aveau locuintele asigurate, nu am putut interveni, chiar daca nevoia lor de sprijin era la fel de mare. Iar aceasta este, poate, una dintre cele mai dificile realitati cu care ne confruntam dupa fiecare dezastru natural. Tot in contextul inundatiilor din 2025 am asistat, pentru prima data, la o schimbare importanta in modul in care statul a abordat sprijinul acordat proprietarilor afectati: valoarea ajutoarelor a fost diferentiata in functie de existenta politei PAD. Consider ca este un semnal important, care incurajeaza responsabilitatea individuala si recunoaste efortul celor care au ales sa isi protejeze locuinta. Desigur, statul trebuie sa ramana alaturi de comunitatile lovite de dezastre. Dar solidaritatea publica si responsabilitatea individuala nu trebuie sa se excluda, ci sa se completeze. Ajutorul de la stat nu ar trebui sa inlocuiasca asigurarea, dupa cum nici asigurarea nu elimina nevoia de solidaritate.
Daca ne uitam la toate cele trei exemple, observam acelasi lucru. Riscul exista, dezastrele se produc, dar prea multi proprietari continua sa creada ca lor nu li se poate intampla. Sau ca, daca se intampla, se va gasi cineva care sa ii ajute. Asigurarea locuintei nu ar trebui sa fie o decizie pe care o luam dupa ce vedem un dezastru la televizor sau dupa ce este afectata o comunitate apropiata. Trebuie sa fie o responsabilitate fireasca a fiecarui proprietar, pentru ca protectia financiara este unul dintre putinele lucruri asupra carora avem, cu adevarat, control.
XPRIMM: Pot, in momentul de fata, modelele de inteligenta artificiala sa ghideze oamenii in alegerea unei polite de asigurare de locuinta potrivita nevoilor? Ce rol (mai) au, in contextul utilizarii din ce mai mari a IA-ului, agentii si brokerii de asigurare si cum vedeti viitorul din acest punct de vedere?
N.R.: Inteligenta artificiala poate avea un rol important in alegerea unei asigurari de locuinta, prin simplificarea accesului la informatii, explicarea acoperirilor si excluderilor si compararea ofertelor. Principalul sau avantaj este ca oamenii pot obtine mai rapid informatii relevante care ii pot ajuta sa ia decizii. Aceste decizii insa, trebuie verificate si validate de specialisti.
In acest context, rolul agentilor si brokerilor ramane esential pentru intelegerea nevoilor fiecarui client, alegerea unei protectii adecvate si sprijinul oferit in cazul unei daune.
Viitorul apartine complementaritatii dintre tehnologie si expertiza umana. Inteligenta artificiala poate prelua o parte dintre procesele repetitive si poate simplifica interactiunea cu asiguratii, oferind profesionistilor mai mult timp pentru consiliere si construirea increderii.
Intr-un domeniu in care vorbim despre siguranta locuintei si stabilitatea financiara a unei familii, tehnologia aduce eficienta, iar oamenii aduc experienta, discernamant si incredere.
XPRIMM: Ce rol au modelele de inteligenta in prezent in industria asigurarilor si, mai specific, in domeniul asigurarilor de locuinte? Pot fi ele folosite pentru a estima mai bine riscurile sau a crea produse personalizate?
N.R.: Inteligenta artificiala si-a ocupat deja locul in industria asigurarilor, de la analiza riscurilor si automatizarea proceselor pana la gestionarea daunelor si imbunatatirea relatiei cu clientii.
In asigurarile de locuinte, potentialul sau este deosebit de relevant, mai ales in contextul cresterii frecventei si intensitatii fenomenelor naturale extreme. Prin analiza unor volume mari de date meteorologice, geografice, istorice si chiar a imaginilor satelitare, modelele AI pot contribui la o evaluare mai precisa a expunerii la risc, la anticiparea impactului unor evenimente si la dezvoltarea unor produse facultative mai bine adaptate caracteristicilor locuintei si nevoilor proprietarului.
Pentru PADROM, tehnologia reprezinta o directie strategica, in special in digitalizarea proceselor de gestionare a daunelor si in pregatirea pentru evenimente catastrofale care pot genera simultan pana la sute de mii de solicitari.
Adevarata valoare a inteligentei artificiale consta in capacitatea de a transforma datele in decizii mai bune, procese mai rapide si o protectie financiara mai eficienta. Tehnologia devine astfel un instrument care sustine expertiza umana si contribuie la dezvoltarea unei piete a asigurarilor mai bine adaptate riscurilor actuale.
Despre campanie
Campania "Luna Asigurarilor de Locuinte" este initiata de ApPA - Asociatia Pentru Promovarea Asigurarilor si se desfasoara cu sprijinul UNSAR - Uniunea Nationala a Societatilor de Asigurare si Reasigurare din Romania si UNSICAR - Uniunea Nationala a Societatilor de Intermediere si Consultanta in Asigurari din Romania.
Mesajele despre rolul si protectia financiara oferita de asigurarile de locuinta sunt transmise atat online, prin intermediul paginii proiectului, cat si offline, cu sprijinul partenerilor.
Partenerii campaniei din acest an sunt ALLIANZ-TIRIAC Asigurari, GRAWE Romania, PADROM - Pool-ul de Asigurare Impotriva Dezastrelor Naturale, GROUPAMA Asigurari, GENERALI Romania, SIGNAL IDUNA, OMNIASIG VIG, MARSH Broker, ASIROM VIG, INTARO, INTER Broker, DESTINE Broker, ABC Insurance, UNIQA, CAMPION Broker, OTTO Broker, ASITO Kapital, PRESTIGE Broker si BRD Asigurari.
Mesajele de informare ale campaniei sunt transmise catre publicul larg si cu sprijinul Partenerilor Media RFI Romania, Revista BIZ si ziuaveche.ro.