

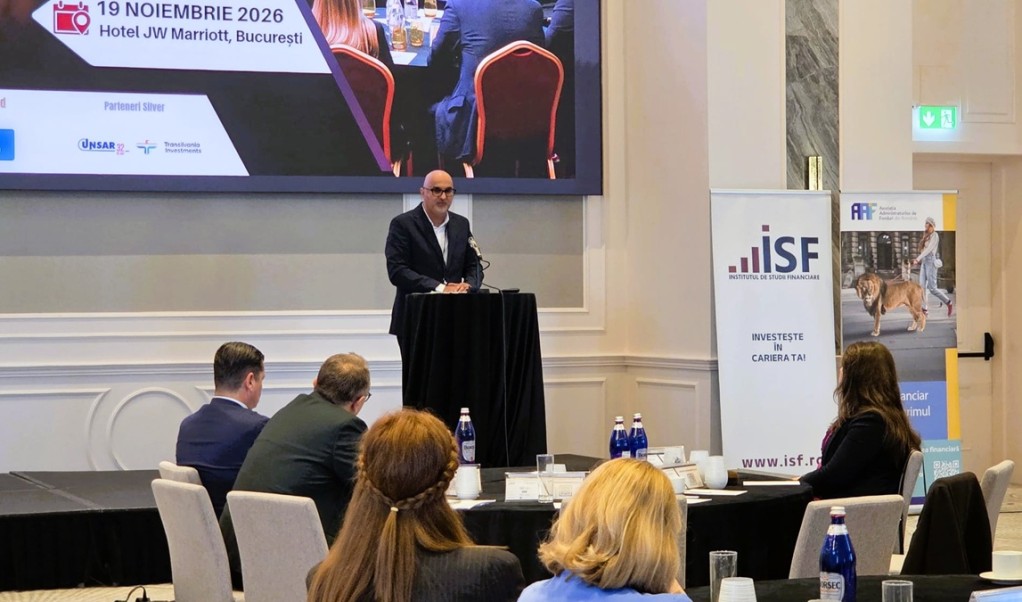
Fondurile de pensii private investesc pentru viitorii pensionari si pentru economia viitorului. Ele reprezinta simultan un mecanism de crestere a bunastarii financiare a populatiei si un investitor institutional strategic pentru dezvoltarea Romaniei, a transmis Cristian PASCU, Presedintele APAPR, la cea de-a XII-a Conferinta Internationala a ISF: „Pietele financiare 2030 – Investitii, tehnologie si competente pentru o noua economie”.
Investim pentru viitorii pensionari – cresterea valorii economiilor populatiei
Cristian PASCU a aratat care este situatia pensiilor private in prezent: un sistem matur, cu rezultate concrete:
• Pilonul 2: 8,5 milioane participanti, 237 miliarde lei active nete
• Pilonul 3: 1,15 milioane participanti, 8,9 miliarde lei active nete.
• Pilonul 2 a generat un castig net de 95,5 miliarde lei pentru participanti, in 18 ani de functionare
• Randament mediu anual P2: 8,5%, comparativ cu inflatie medie anuala de 4,8%
• Pilonul 2 a inceput deja sa livreze beneficii concrete: 8,5 miliarde lei platiti catre aproximativ 365.000 de beneficiari si mostenitori
• Pentru milioane de romani, Pilonul 2 reprezinta principala, uneori singura, forma de acumulare financiara pe termen lung => puternic rol social.
In opinia lui Cristian PASCU, pentru valorificarea potentialului sistemului si cresterea adecvarii pensiilor viitoare sunt necesare doua masuri esentiale:
1. Majorarea contributiei la Pilonul 2 de la 4,75% la 6% pana in 2031
• Conform legii initiale privind Pilonulul 2, contributia trebuia sa ajunga la 6% inca din 2016;
• Masura este deja asumata de Romania prin Planul Bugetar-Structural National pe Termen Mediu 2025–2031, agreat de Guvern cu Comisia Europeana
• Crestere graduala, cu 0,25-0,50 puncte procentuale anual in perioada 2028–2031, pentru o implementare sustenabila bugetar
• Nu este nevoie doar de reducerea deficitului, ci si de reforme structurale si de consolidare a veniturilor viitorilor pensionari
• Importanta protejarii Pilonului 2: contributiile reprezinta proprietatea individuala a participantilor, iar stabilitatea regulilor este esentiala pentru increderea in sistem si economisirea pe termen lung.
2. Revigorarea Pilonului 3 prin actualizarea deductibilitatii fiscale
• Plafonul de deductibilitate de 400 EUR/an pentru contributiile individuale si 400 EUR/an pentru contributiile angajatorilor este neschimbat de aproape 18 ani
• In aceeasi perioada, salariul mediu pe economie a crescut de peste 5 ori, diminuand semnificativ relevanta economica a stimulentului fiscal
• Necesitatea majorarii substantiale a plafonului: o propunere legislativa vizeaza 1.200 EUR/an; o varianta mai ambitioasa ar fi raportarea deductibilitatii la echivalentul a 3-4 salarii minime brute anual
• Incurajarea implicarii angajatorilor in economisirea pentru pensie, prin beneficii extrasalariale cu valoare sociala reala
• Pilonul 3 trebuie sa devina o componenta mai importanta a economisirii voluntare si a diversificarii veniturilor la pensionare.
Investim pentru economia viitorului – capital pe termen lung pentru dezvoltarea Romaniei
Cristian PASCU a atras atentia ca fondurile de pensii private sunt deja investitori de referinta in economia romaneasca:
• Aproximativ 95% din activele fondurilor de pensii private sunt investite in Romania
• Capital acumulat de circa 12% din PIB
• Fondurile de pensii detin aproximativ 10% din datoria publica a Romaniei si reprezinta al doilea cel mai mare cumparator de titluri de stat, cu 27% din totalul achizitiilor
• Ele detin 45–50% din free-float-ul Bursei de Valori Bucuresti si peste 10% din capitalizarea totala a pietei;
• Au un rol important in finantarea companiilor romanesti, in sustinerea listarilor si in asigurarea lichiditatii pietei de capital
• Investitorii institutionali pe termen lung contribuie la stabilitatea pietelor financiare si la reducerea volatilitatii
Potentialul pentru 2030:
• Continuarea cresterii activelor administrate, sustinuta de masurile de la pct. 1 si randamente investitionale
• Fondurile de pensii pot deveni o sursa tot mai importanta de capital autohton pentru finantarea economiei
• Oportunitati de finantare pe termen lung pentru companii, infrastructura, energie, tranzitie verde si digitalizare => dezvoltarea pietei de capital locale si cresterea capacitatii companiilor romanesti de a atrage finantare
• Consolidarea unui cerc virtuos: economisire pe termen lung – investitii – dezvoltare economica – cresterea valorii economiilor populatiei
Convergenta cu prioritatile europene – Savings and Investments Union (SIU):
• Obiectivele europene privind mobilizarea economisirii private catre investitii productive si finantarea economiei pe termen lung sunt convergente cu rolul pe care fondurile de pensii il indeplinesc deja in Romania
• Fondurile de pensii private reprezinta un exemplu concret de transformare a economisirii populatiei in capital productiv
• Romania are oportunitatea de a valorifica aceasta baza de capital institutional pentru dezvoltarea pietei de capital si finantarea investitiilor strategice
”Pensiile private in 2030 inseamna mai mult decat acumularea unor active financiare: inseamna securitate financiara pentru generatiile viitoare si capital pentru dezvoltarea Romaniei:
• Pentru participanti: pensii mai adecvate, venituri suplimentare la pensionare si mai multa independenta financiara
• Pentru economie: capital autohton pe termen lung, piete financiare mai dezvoltate si capacitate sporita de finantare a investitiilor
• Pentru atingerea acestui potential: predictibilitate legislativa, consolidarea P2, stimularea P3 si un tratament fiscal adecvat economisirii pe termen lung.
”Fondurile de pensii private sunt un investitor strategic in viitorul Romaniei: investesc pentru economie si pentru oameni”, a afirmat Cristian PASCU.